Domain nyyj.de kaufen?
Wir ziehen mit dem Projekt
nyyj.de um.
Sind Sie am Kauf der Domain
nyyj.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain nyyj.de kaufen?
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
Ähnliche Suchbegriffe für Hypothek
Top-Angebote
Produkte zum Begriff Hypothek:
-
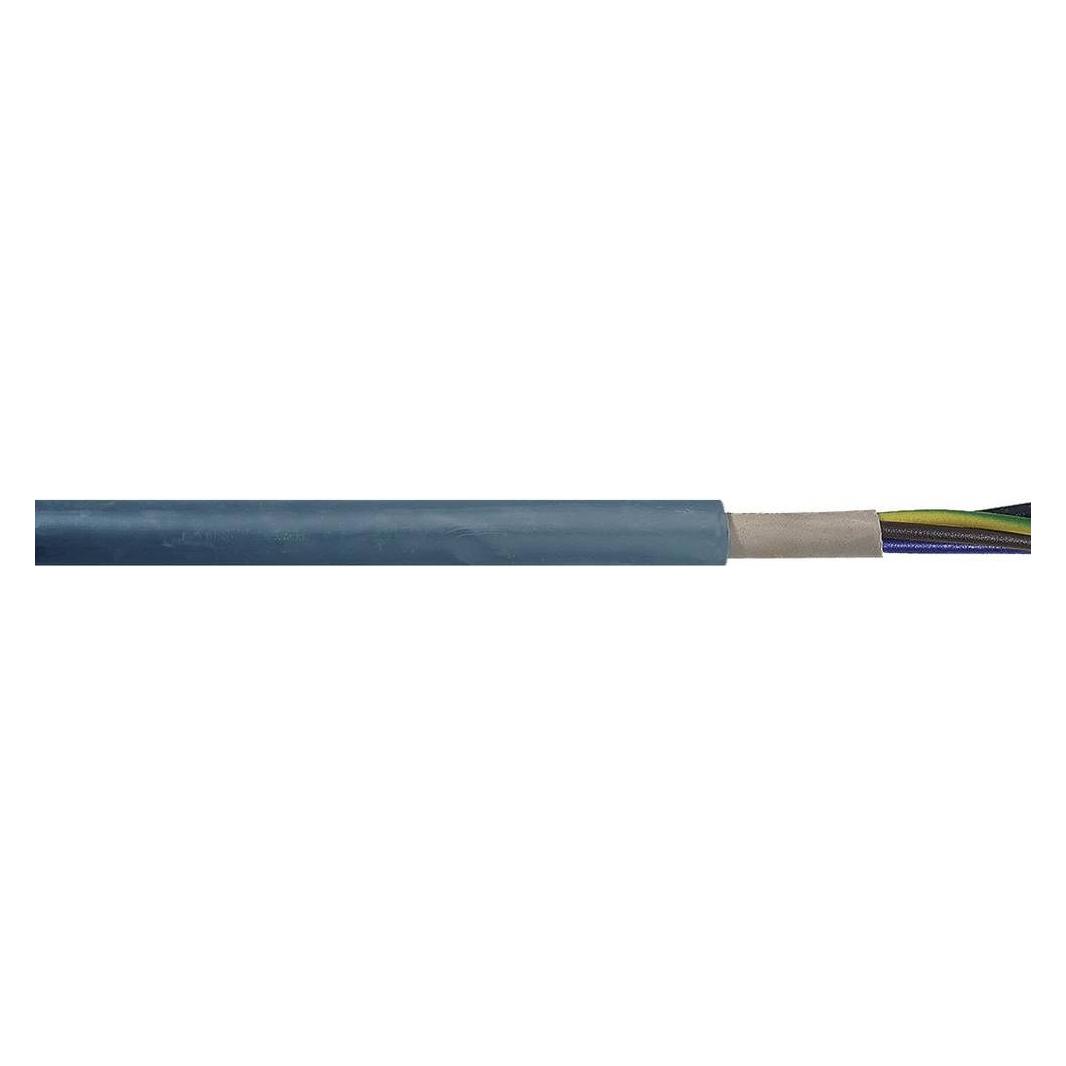
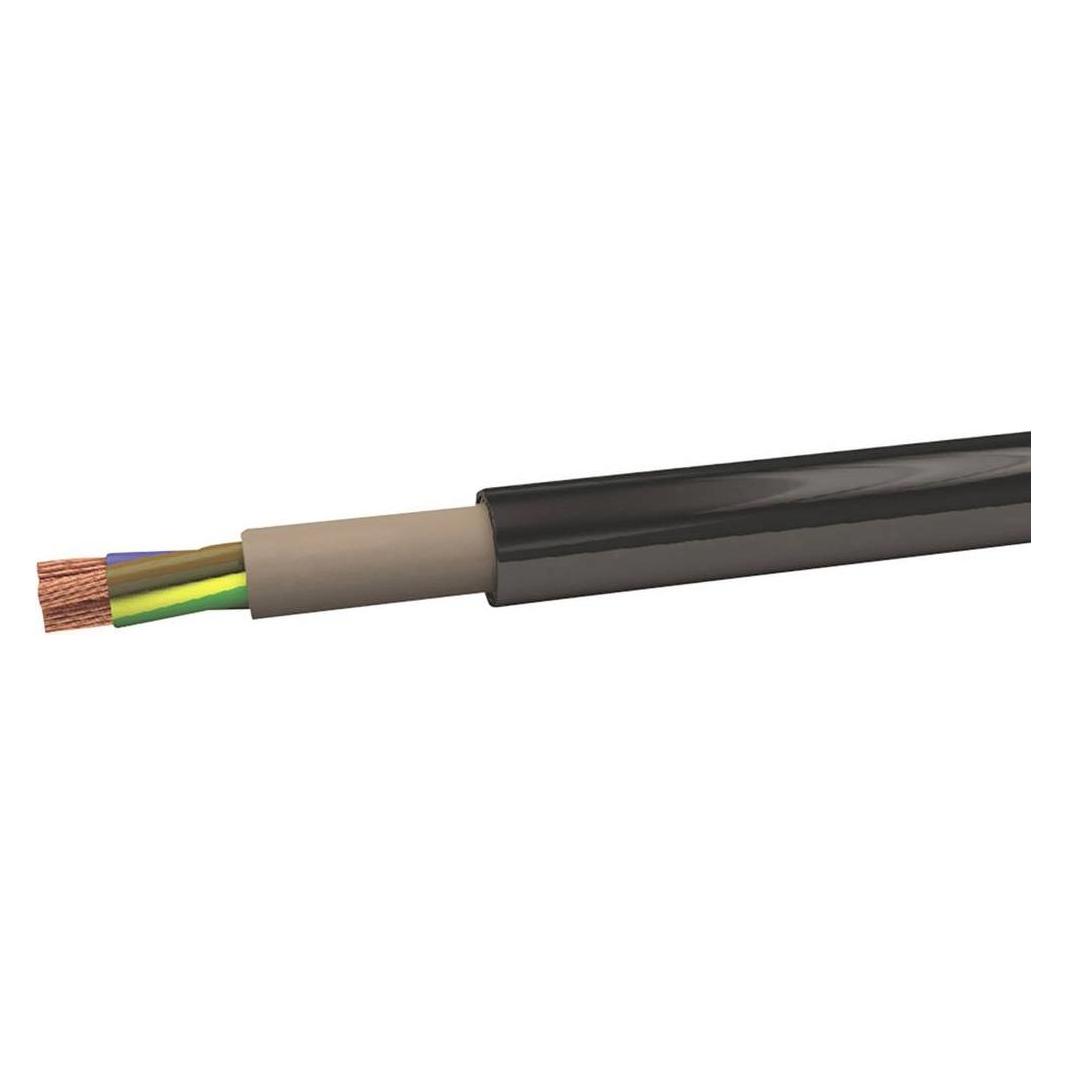
Voka Kabelwerk, Kabelleitung, Voka Erdkabel NYYJ (100 m)Das Voka Erdkabel NYYJ ist eine hochwertige Installationsleitung, die speziell für die Erdverlegung konzipiert wurde. Mit einer Länge von 100 Metern und einem Kabelquerschnitt von 2,5 mm2 bietet dieses Kabel eine zuverlässige Lösung für verschiedene Installationsanwendungen im Aussenbereich. Die Verwendung von PVC sowohl für das Kabel selbst als auch für die Isolation gewährleistet eine hohe Beständigkeit gegen Witterungseinflüsse und mechanische Beanspruchung. Das Kabel ist für eine Nennspannung von 300 Volt ausgelegt und eignet sich ideal für die sichere Stromversorgung in Erdverlegungen. Die drei Adern ermöglichen eine flexible Nutzung in unterschiedlichen elektrischen Installationen, während der Aussendurchmesser von 12,2 mm eine einfache Handhabung und Verlegung ermöglicht. - Geeignet für Erdverlegung und Aussenanwendungen - Hergestellt aus robustem PVC für hohe Witterungsbeständigkeit - Nennspannung von 300 Volt für sichere Anwendungen - Drei Adern für vielseitige Installationsmöglichkeiten.250,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Aktualität des Barock, Fachbücher von Nike BõtznerDie Künste der historischen Epoche des Barock werden assoziiert mit Opulenz und Übersteigerung, der Lust am Illusionistischen und Theatralischen, einer obsessiven Beschäftigung mit dem Vanitas-Gedanken sowie intermediären Grenzverschleifungen. In diesem grossen Welttheater dreht sich alles um das Spiel mit Virtualität und Realität, um Täuschung und Enttäuschung inmitten eines komplexen Geflechts von Verweisen, das eingebettet ist in einen Fluss permanenter perspektivischer Verschiebungen. Ausgehend von diesem Geflecht lässt sich das Barocke auch als Geisteshaltung verstehen, die unabhängig von bestimmten historischen Zeiten greifbar wird. Dementsprechend betrachtet dieser Band künstlerische Positionen vom 16. bis 21. Jahrhundert, deren Ideenhintergrund und Verfahrensweisen unter dem Aspekt des Barocken. In den Blick genommen wird auch die daran geknüpfte Diskurs- und Rezeptionsgeschichte.45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Auer:Zur Aktualität der Privatrechtsthe, Fachbücher von Marietta AuerZiel der vorliegenden Abhandlung ist es, Reinachs Hauptwerk einem breiteren Publikum vorzustellen und damit einen nach hier vertretener Ansicht überfälligen Beitrag zu seiner Wiederentdeckung zu leisten. Dazu führt die Abhandlung zunächst in Reinachs Rechtsphänomenologie ein und weist Wege zu einer Reinach-Rezeption, die von phänomenologischen Denkvoraussetzungen weitgehend unabhängig sind. Die nachfolgenden Kapitel entfalten drei zentrale Grundbegriffe, auf denen das Gebäude von Reinachs Rechtstheorie aufruht: Versprechen als Grundbegriff des Schuldrechts, Gehören als Grundlage des Sachenrechts sowie Bestimmen als Ausgangspunkt der gesamten positiven Rechtsordnung. Das abschliessende Kapitel ordnet diese Erkenntnis in den Kontext alternativer rechtstheoretischer Entwürfe ein und fragt nach der Fruchtbarkeit einer heutigen Beschäftigung mit Reinachs Theorie. Das Ziel der Abhandlung ist erreicht, wenn es gelingt, die Brauchbarkeit von Reinachs sprachphänomenologischem Ansatz im Zusammenhang aktueller Privatrechtsdebatten zu erweisen. Das Thema der vorliegenden Abhandlung könnte daher kurz zusammengefasst auch lauten: Versprechen, Gehören, Bestimmen - Privatrecht erklärt durch drei performative Verben.29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **

Welche Hypothek muss amortisiert werden?
Welche Hypothek muss amortisiert werden? Dies hängt davon ab, welche Hypothekenzahlung fällig ist und wie lange sie noch aussteht. Die Amortisation bezieht sich auf die schrittweise Tilgung einer Hypothek durch regelmäßige Zahlungen. Es ist wichtig, den Tilgungsplan zu überprüfen, um festzustellen, welche Hypothek als nächstes amortisiert werden muss. Durch die regelmäßige Tilgung wird der Hypothekenschuldenstand reduziert und das Eigenkapital im Haus erhöht. **
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
Top-Angebote
Produkte zum Begriff Hypothek:
-
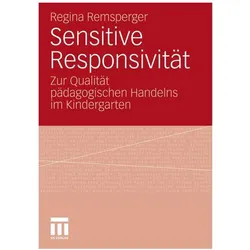
Sensitive Responsivität, Fachbücher von Regina RemspergerDas Buch "Sensitive Responsivität" von Regina Remsperger bietet eine tiefgehende Analyse der Bedeutung von feinfühligem pädagogischem Verhalten in der Interaktion zwischen Fachkräften und Kindergartenkindern. Durch eine umfassende Videostudie wird die Sensitivität der ErzieherInnen in alltäglichen Situationen untersucht. Die Autorin beschreibt, wie sich die pädagogische Feinfühligkeit während der Interaktionen entwickelt und wie das Verhalten der Kinder die Reaktionen der Fachkräfte beeinflusst. Diese Erkenntnisse sind nicht nur für die Theorie von Bedeutung, sondern liefern auch praktische Hinweise zur Verbesserung der Interaktionssituationen in Kindertagesstätten. Das Buch richtet sich an Fachkräfte, die ihre pädagogischen Fähigkeiten weiterentwickeln möchten, und bietet wertvolle Einsichten für die Gestaltung von Lern- und Entwicklungsprozessen.89,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Voka Kabelwerk, Kabelleitung, Voka Erdkabel NYYJ (100 m)Das Voka Erdkabel NYYJ ist eine hochwertige Installationsleitung, die speziell für die Erdverlegung konzipiert wurde. Mit einer Länge von 100 Metern und einem Kabelquerschnitt von 2,5 mm2 bietet dieses Kabel eine zuverlässige Lösung für verschiedene Installationsanwendungen im Aussenbereich. Die Verwendung von PVC sowohl für das Kabel selbst als auch für die Isolation gewährleistet eine hohe Beständigkeit gegen Witterungseinflüsse und mechanische Beanspruchung. Das Kabel ist für eine Nennspannung von 300 Volt ausgelegt und eignet sich ideal für die sichere Stromversorgung in Erdverlegungen. Die drei Adern ermöglichen eine flexible Nutzung in unterschiedlichen elektrischen Installationen, während der Aussendurchmesser von 12,2 mm eine einfache Handhabung und Verlegung ermöglicht. - Geeignet für Erdverlegung und Aussenanwendungen - Hergestellt aus robustem PVC für hohe Witterungsbeständigkeit - Nennspannung von 300 Volt für sichere Anwendungen - Drei Adern für vielseitige Installationsmöglichkeiten.250,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Aktualität des Barock, Fachbücher von Nike BõtznerDie Künste der historischen Epoche des Barock werden assoziiert mit Opulenz und Übersteigerung, der Lust am Illusionistischen und Theatralischen, einer obsessiven Beschäftigung mit dem Vanitas-Gedanken sowie intermediären Grenzverschleifungen. In diesem grossen Welttheater dreht sich alles um das Spiel mit Virtualität und Realität, um Täuschung und Enttäuschung inmitten eines komplexen Geflechts von Verweisen, das eingebettet ist in einen Fluss permanenter perspektivischer Verschiebungen. Ausgehend von diesem Geflecht lässt sich das Barocke auch als Geisteshaltung verstehen, die unabhängig von bestimmten historischen Zeiten greifbar wird. Dementsprechend betrachtet dieser Band künstlerische Positionen vom 16. bis 21. Jahrhundert, deren Ideenhintergrund und Verfahrensweisen unter dem Aspekt des Barocken. In den Blick genommen wird auch die daran geknüpfte Diskurs- und Rezeptionsgeschichte.45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **
-
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
-
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
Ähnliche Suchbegriffe für Hypothek
-
Auer:Zur Aktualität der Privatrechtsthe, Fachbücher von Marietta AuerZiel der vorliegenden Abhandlung ist es, Reinachs Hauptwerk einem breiteren Publikum vorzustellen und damit einen nach hier vertretener Ansicht überfälligen Beitrag zu seiner Wiederentdeckung zu leisten. Dazu führt die Abhandlung zunächst in Reinachs Rechtsphänomenologie ein und weist Wege zu einer Reinach-Rezeption, die von phänomenologischen Denkvoraussetzungen weitgehend unabhängig sind. Die nachfolgenden Kapitel entfalten drei zentrale Grundbegriffe, auf denen das Gebäude von Reinachs Rechtstheorie aufruht: Versprechen als Grundbegriff des Schuldrechts, Gehören als Grundlage des Sachenrechts sowie Bestimmen als Ausgangspunkt der gesamten positiven Rechtsordnung. Das abschliessende Kapitel ordnet diese Erkenntnis in den Kontext alternativer rechtstheoretischer Entwürfe ein und fragt nach der Fruchtbarkeit einer heutigen Beschäftigung mit Reinachs Theorie. Das Ziel der Abhandlung ist erreicht, wenn es gelingt, die Brauchbarkeit von Reinachs sprachphänomenologischem Ansatz im Zusammenhang aktueller Privatrechtsdebatten zu erweisen. Das Thema der vorliegenden Abhandlung könnte daher kurz zusammengefasst auch lauten: Versprechen, Gehören, Bestimmen - Privatrecht erklärt durch drei performative Verben.29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
XD Design Urban, wasserdichtr Sicherheit 16", blau-grauLaptop-Rucksack 16" - Volumen: 26 l, aufhänger, gepolsterte Rückwand, mit reflektierenden Elementen, Abmessungen: 44 × 29,5 × 15 cm (H×B×T), Gewicht: 800 g Der Notebookrucksack XD Design Urban stellt eine ultraleichte Lösung aus AWARE-Polyester und wasserabweisendem PU-Material dar, die ideal für sicheres Reisen mit einem Notebook bis zu einer Größe von84,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Kulturrelativistische Positionen und ihre Aktualität, Fachbücher von Magdalena KoppIn der Geschichte der amerikanischen Kulturanthropologie stellt der Kulturrelativismus einen Meilenstein dar. Dementsprechend gefeiert wird Franz Boas, dessen Werk "The Mind of Primitive Man" (1911) vielen noch heute als kulturrelativistisches Manifest gilt. Doch er wird zunehmend kritisch betrachtet, und vor allem indigene Stimmen relativieren seine Bedeutung für die Entstehung einer antirassistischen Kulturanthropologie. Um die Rolle Boas' besser bewerten zu können, zeichnet Magdalena Kopp die Genese des Kulturrelativismus ausgehend von Johann Gottfried Herder über Boas selbst bis hin zu Melville J. Herskovits nach. Das Ergebnis: Eine einheitliche Traditionslinie gibt es nicht.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **
-
Welche Hypothek muss amortisiert werden?
Welche Hypothek muss amortisiert werden? Dies hängt davon ab, welche Hypothekenzahlung fällig ist und wie lange sie noch aussteht. Die Amortisation bezieht sich auf die schrittweise Tilgung einer Hypothek durch regelmäßige Zahlungen. Es ist wichtig, den Tilgungsplan zu überprüfen, um festzustellen, welche Hypothek als nächstes amortisiert werden muss. Durch die regelmäßige Tilgung wird der Hypothekenschuldenstand reduziert und das Eigenkapital im Haus erhöht. **
-
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.